Le financement des cultes dans un État laïque : règles, exceptions et enjeux
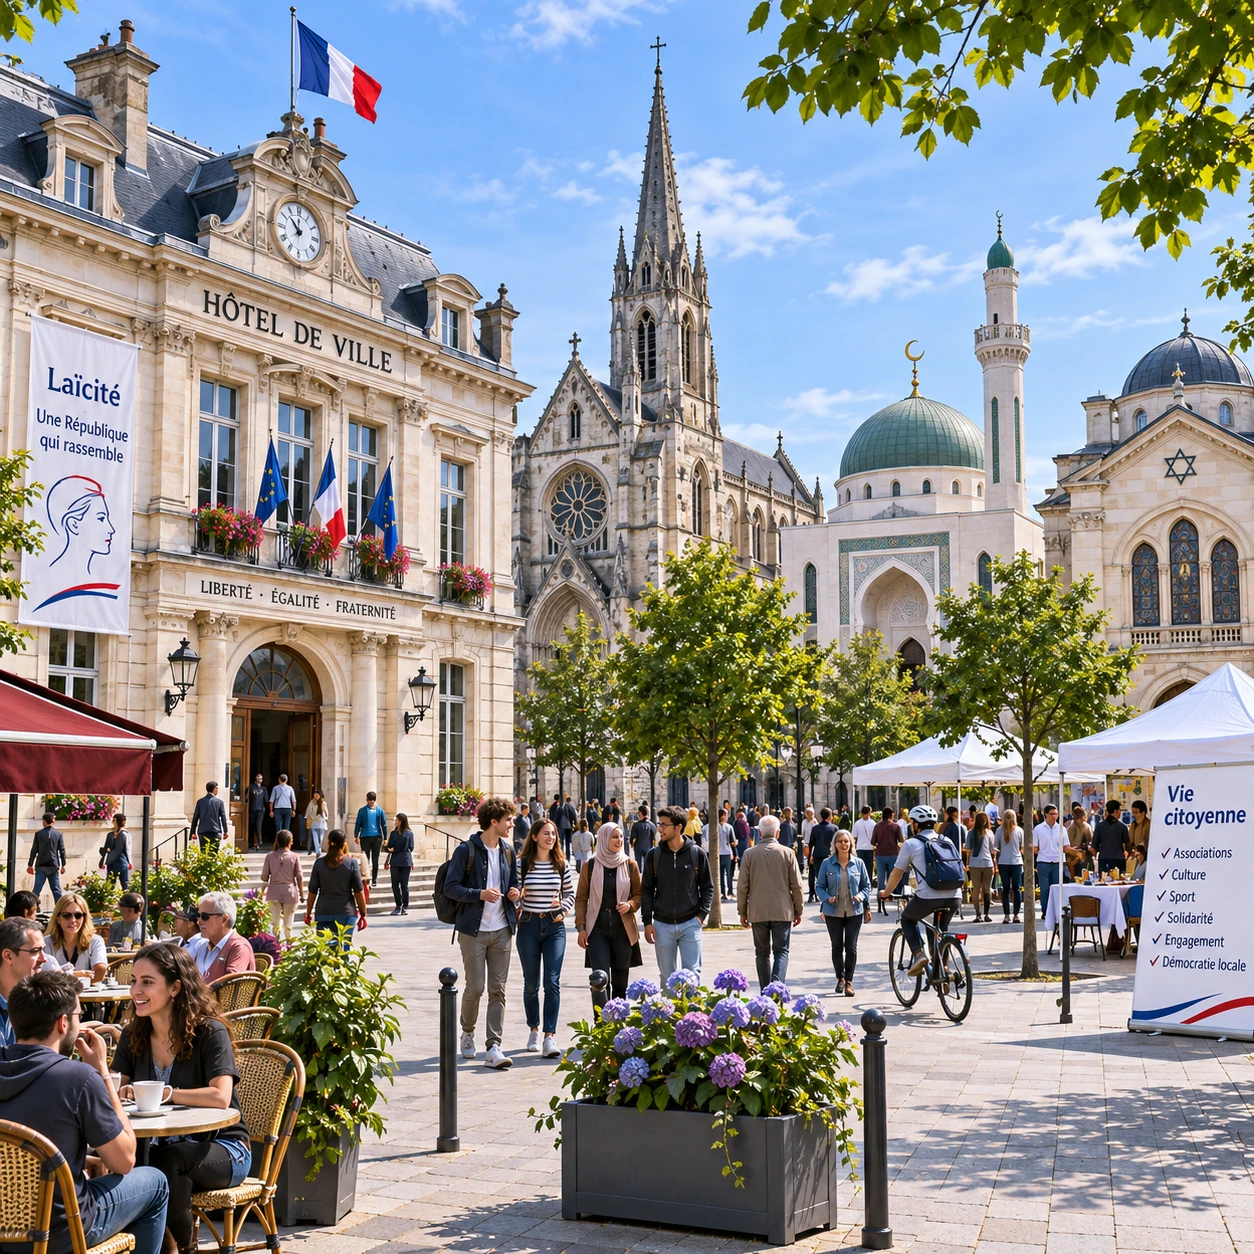
En France, la laïcité encadre les relations financières entre les pouvoirs publics et les religions. La règle issue de la loi de séparation des Églises et de l’État de 1905 est l’absence de financement public des cultes, mais elle coexiste avec des exceptions, des aides indirectes et des régimes territoriaux particuliers. Pour comprendre le cadre, il faut distinguer le soutien à une religion du financement d’un service, d’un bâtiment ou d’un objectif d’intérêt général.
Ce que signifie la laïcité en matière de financement
En matière de financement, la laïcité signifie que l’État ne privilégie ni ne finance un culte en tant que tel, tout en garantissant la liberté de conscience et le libre exercice des religions. Elle organise la neutralité des pouvoirs publics, pas l’effacement des convictions religieuses de la société.
Cette distinction repose sur trois principes liés. La liberté de conscience protège le droit de croire, de ne pas croire et de changer de conviction. La neutralité de l’État impose aux institutions publiques de ne pas favoriser une religion ou une conviction. Enfin, la séparation limite la prise en charge des organisations religieuses par les finances publiques.
La laïcité n’interdit donc pas toute relation entre une collectivité et un acteur religieux. Une municipalité peut, par exemple, appliquer à une association cultuelle les règles générales d’accès à une salle municipale, à condition de respecter l’égalité et les textes applicables. Le point décisif est l’objet réel de la dépense et les conditions de son attribution.
La règle générale : les fonds publics ne financent pas les cultes
La loi de séparation des Églises et de l’État du 9 décembre 1905 pose le principe selon lequel la République ne reconnaît, ne salarie ni ne subventionne aucun culte. Cette règle concerne le financement public d’une activité cultuelle, mais elle ne signifie pas que toute dépense publique ayant un lien avec une religion est automatiquement interdite.
Le texte s’applique principalement aux collectivités publiques dans les territoires où son régime est en vigueur. Une subvention versée pour organiser un office religieux ou assurer les dépenses ordinaires d’une association cultuelle est, en principe, exclue. Les fonds publics ne doivent pas servir à rémunérer un ministre du culte ni à financer directement l’exercice religieux, sauf dispositions particulières prévues par la loi.
Il faut toutefois examiner la finalité et les effets de chaque dépense. Une aide peut être légale lorsqu’elle répond à un objectif public distinct du culte, comme la conservation du patrimoine, l’accès à un service ou la sécurité d’un bâtiment. Les critères doivent être objectifs, transparents et appliqués sans discrimination. La séparation n’est donc ni une interdiction générale de contact ni une autorisation de contourner la règle en changeant simplement le nom d’une dépense.
Pour consulter le texte de référence et ses dispositions, on peut lire la loi du 9 décembre 1905 sur Légifrance.
Les ressources privées des organisations religieuses
Les organisations religieuses peuvent financer leurs activités cultuelles grâce à des ressources privées, notamment les dons, les cotisations et les contributions des fidèles. Ce financement privé leur permet d’organiser leur vie religieuse sans que l’État prenne en charge leurs dépenses ordinaires.
En France, les associations qui souhaitent exercer un culte dans le cadre juridique correspondant peuvent adopter le statut d’association cultuelle, sous réserve de remplir les conditions légales. Elles doivent respecter les règles applicables à leur objet, à leur fonctionnement et à leur comptabilité. D’autres structures, comme les associations à objet mixte ou culturel, obéissent à des règles différentes : le statut ne se déduit pas du seul fait qu’une organisation se réclame d’une religion.
Les ressources privées peuvent comprendre :
- les cotisations des membres et les dons volontaires ;
- les collectes organisées à l’occasion des cérémonies ;
- les revenus liés à la gestion de biens ou à des activités compatibles avec le statut de l’organisme ;
- les legs et donations, selon les conditions prévues par la loi.
Les dons à certaines associations cultuelles peuvent ouvrir droit à une réduction d’impôt si l’organisme et le versement remplissent les conditions fiscales en vigueur. L’avantage n’est pas automatique : il dépend notamment du statut de l’association, de l’affectation du don et des règles applicables au contribuable. Un reçu fiscal ne devrait être délivré que lorsqu’il est légalement justifié.
Les aides publiques et exceptions prévues par le cadre légal
Des aides publiques peuvent être possibles lorsqu’elles ne financent pas directement le culte ou lorsqu’une disposition légale prévoit une exception. Pour les évaluer, il faut distinguer les subventions directes, les aides indirectes et les dépenses engagées au titre d’une mission d’intérêt général.
Financement direct et aides indirectes
Une subvention directe destinée aux dépenses religieuses courantes est en principe interdite sous le régime de 1905. En revanche, la mise à disposition d’un équipement, un avantage tarifaire ou la prise en charge de travaux peut constituer une aide indirecte. Elle n’est pas nécessairement illégale, mais elle doit avoir une base et un objectif admissibles, respecter l’égalité entre les bénéficiaires et ne pas financer l’exercice du culte par un autre moyen.
Les collectivités territoriales peuvent, dans certaines circonstances, soutenir un projet présentant un intérêt public local. La justification doit être concrète : par exemple, l’accès du public à une activité culturelle ou la protection d’un élément patrimonial. L’étiquette « intérêt général » ne suffit pas à elle seule ; l’objet, les modalités et les bénéficiaires effectifs de l’aide comptent.
Patrimoine, sécurité et besoins collectifs
Les dépenses liées à la conservation d’un édifice protégé, à la sécurité des personnes ou à un service destiné à tous peuvent relever d’une logique différente du soutien religieux. Le droit prévoit aussi des dispositifs particuliers, par exemple pour permettre l’exercice du culte dans certains établissements où les personnes ne peuvent librement se rendre dans un lieu de culte. Chaque cas dépend des textes et des faits.
La frontière demande donc une analyse précise. Une aide qui bénéficie à une activité culturelle ou patrimoniale peut aussi profiter matériellement à un lieu de culte ; cela ne suffit pas, à lui seul, à la rendre licite ou illicite. Il faut vérifier son fondement juridique, son usage et les garanties contre un financement indirect du culte.
Des règles qui varient selon les territoires et les situations
Le régime de 1905 ne s’applique pas de façon identique partout en France. L’Alsace-Moselle conserve notamment un régime concordataire, tandis que les édifices religieux et certaines situations particulières relèvent de règles propres.
En Moselle, dans le Bas-Rhin et le Haut-Rhin, un régime issu de l’histoire locale permet notamment la rémunération publique de ministres de certains cultes reconnus. Cette situation ne constitue pas une exception générale valable dans le reste du pays : elle repose sur un cadre juridique territorial spécifique. D’autres territoires ultramarins connaissent également des dispositions particulières, dont la portée varie selon le lieu et les textes applicables.
La propriété des lieux de culte est un autre élément déterminant. De nombreux édifices construits avant la séparation appartiennent à l’État ou aux communes, qui peuvent en assumer l’entretien comme propriétaires. Les associations ou communautés religieuses les utilisent alors selon des règles définies par la loi. À l’inverse, les édifices construits après 1905 sont souvent financés par les organisations qui les possèdent, sans que cela exclue toute aide publique légalement encadrée.
Avant d’évaluer un projet, une collectivité doit donc se demander : où se situe l’édifice, qui en est propriétaire, quel est le statut de l’association et à quoi servira exactement la dépense ? Cette vérification évite de transposer mécaniquement une règle nationale à une situation territoriale distincte.
Les principaux enjeux pour les droits civiques
Le financement des cultes met en jeu l’égalité de traitement, la transparence des décisions publiques et la liberté religieuse. Un cadre équilibré doit protéger la neutralité de l’État sans rendre l’exercice d’un culte impossible ni réserver les aides admissibles à une seule tradition.
L’enjeu d’égalité est concret : les critères d’attribution d’une salle, d’un soutien patrimonial ou d’une autorisation doivent pouvoir s’appliquer à des organisations différentes. La transparence aide à prévenir les décisions discrétionnaires. Une collectivité gagne à documenter l’objet de la dépense, son fondement légal, les bénéficiaires et les conditions d’utilisation.
Deux erreurs brouillent souvent le débat. La première consiste à qualifier toute dépense au bénéfice d’un bâtiment religieux de subvention au culte, sans examiner la propriété ou l’intérêt patrimonial. La seconde consiste à présenter une aide comme culturelle ou sociale alors que son effet principal est de financer une pratique religieuse. Dans les deux cas, l’analyse doit porter sur les faits, pas seulement sur l’intitulé budgétaire.
Le contrôle juridique peut limiter la marge de décision des élus et alourdir la préparation d’un projet. En contrepartie, des critères explicites réduisent les risques de favoritisme et de contentieux. La laïcité fonctionne ici comme une garantie civique : elle protège à la fois les citoyens contre le financement préférentiel d’une religion et les croyants contre les restrictions arbitraires de leur liberté de conscience.
FAQ sur le financement des cultes
La loi de 1905 interdit-elle toute aide publique liée à un culte ?
Non. Elle interdit en principe de subventionner le culte, mais certaines dépenses peuvent être admises si elles poursuivent un objectif distinct et légal, ou relèvent d’une exception prévue par les textes. Le fondement et l’usage de l’aide doivent être examinés au cas par cas.
Qui finance l’entretien des lieux de culte ?
Cela dépend de la date de construction, du propriétaire et du régime territorial. Une commune ou l’État peut entretenir un édifice dont il est propriétaire, tandis qu’une association ou une communauté finance souvent les bâtiments qu’elle possède. Des règles spécifiques peuvent s’appliquer aux édifices protégés.
Les dons aux associations cultuelles peuvent-ils ouvrir droit à un avantage fiscal ?
Oui, certains dons peuvent ouvrir droit à une réduction d’impôt si l’association et le versement respectent les conditions fiscales en vigueur. Il faut vérifier la situation de l’organisme et ne pas supposer que tout don à une structure religieuse est déductible.
Le même régime s’applique-t-il sur tout le territoire français ?
Non. Le régime général de 1905 connaît des particularités territoriales, notamment en Alsace-Moselle, et d’autres dispositions peuvent concerner certains territoires ultramarins. La règle applicable dépend donc du lieu et de la situation juridique précise.